
Dernière minute
Société
Il y a un Dieu quelque part ! Ya biso erataka te !” Cette expression est un mélange de foi, d'humour et d'argot congolais, notamment issu de la culture populaire à Kinshasa. Elle se traduit en français, particulièrement pour la partie en lingala, " Il y a un Dieu quelque part ! Le nôtre ne rate…
Culture
Forum éco


Enjeux de l’heure
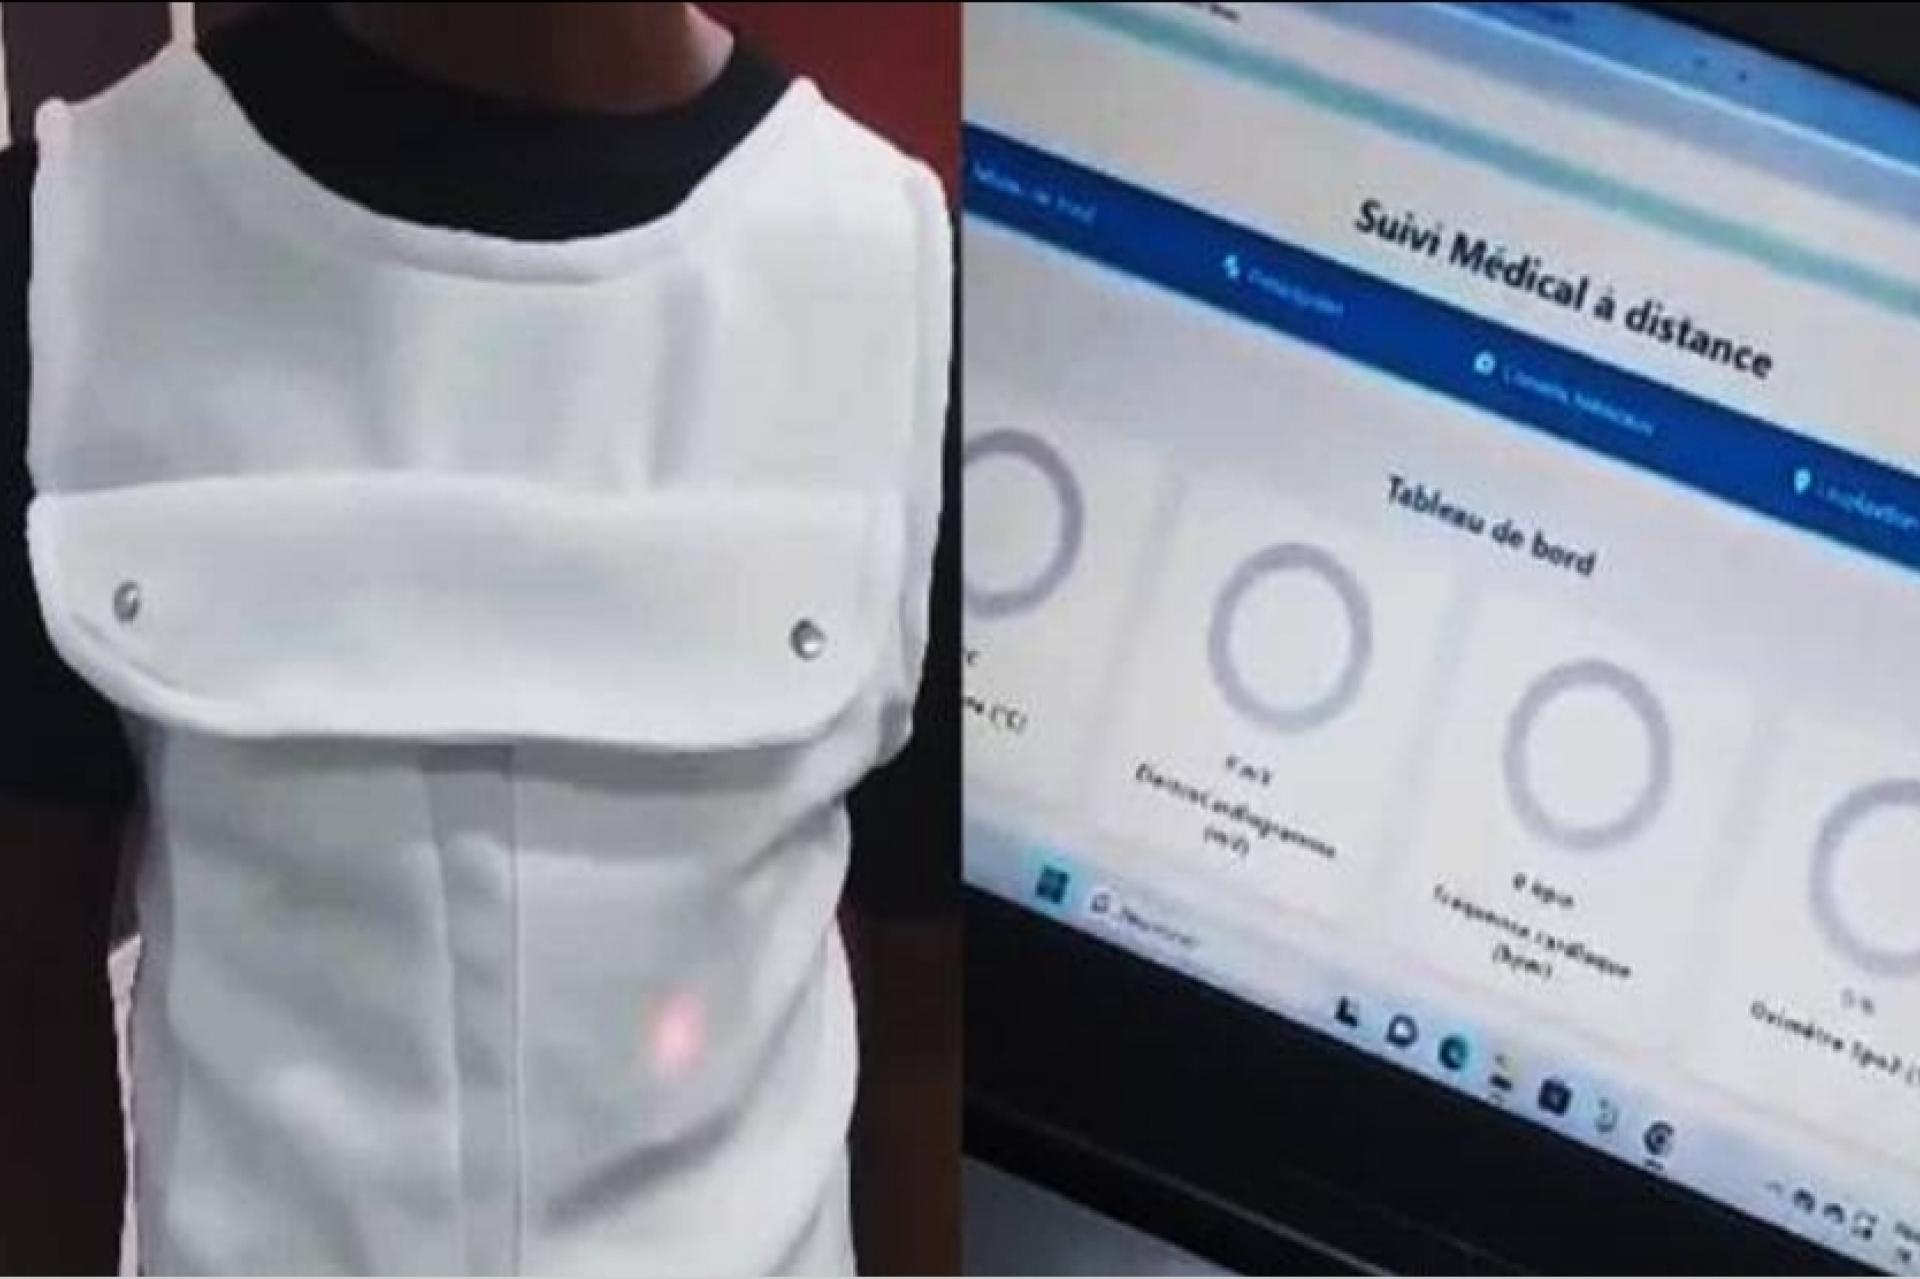
Après la création de robot de circulation routière par l'ingénieure Kirongozi de l'Institut supérieur des techniques appliquées (ISTA), deux autres jeunes ingénieurs, Julien Bihage et Médard Maka…
Étranger
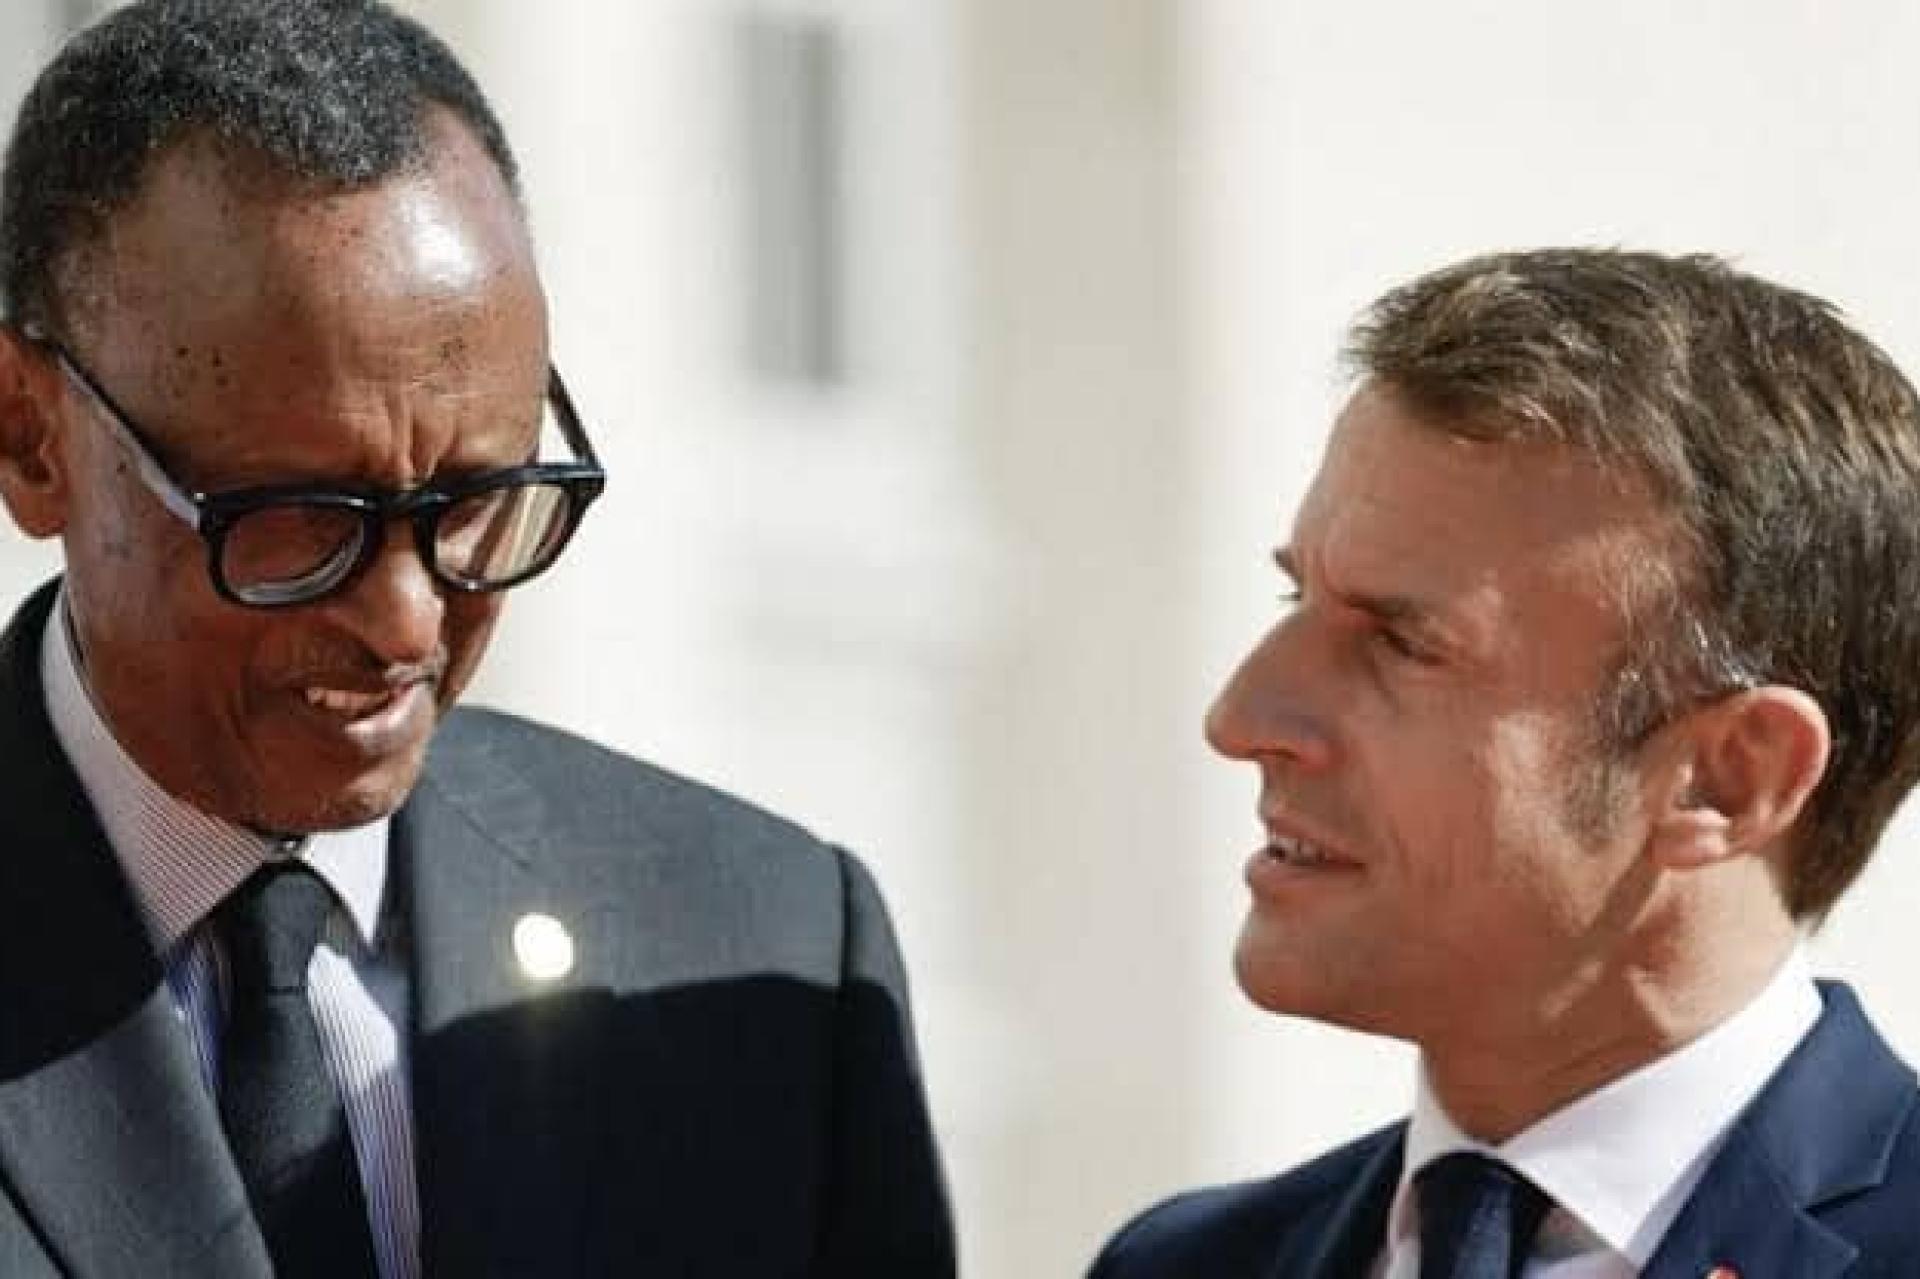
À deux jours de l’élection du secrétaire général de l’Organisation internationale de la Francophonie (OIF), Emmanuel Macron aurait engagé une offensive diplomatique auprès de Paul Kagame pour…
Nation
La ville de Kolwezi, chef-lieu de la province du Lualaba, est frappée par un fléau sanitaire majeur. Plus de 300 personnes ont été testées positives au VIH/Sida, selon des statistiques publiées…

COMMUNIQUE A L’ATTENTION DE :
– AGENTS ET CADRES DE LA DGDA (TOUS)
– COMMISSIONNAIRES EN DOUANE (TOUS)
– USAGERS DE LA DOUANE (TOUS)
CONFORMEMENT A L’ARRETE MINISTERIEL N° CAB/MIN/FINANCES/2021 /002 DU 15 MARS 2021 DU MINISTRE DES FINANCES, PORTANT MODALITES DE MISE EN ŒUVRE DE LA LOI DE FINANCES N° 20/020 DU 28 DECEMBRE 2020 POUR L’EXERCICE 2021, LA DIRECTION GENERALE DES DOUANES ET ACCISES, DGDA, VOUS INFORME QU’ELLE A DEFINI, AUX TERMES DE L’INSTRUCTION N°DGDA/DG/DV/DG/2021 /001 DU 22 MARS 2021, LA PROCEDURE DE CONSTATATION ET DE LIQUIDATION DE LA TAXE SUR LA VALEUR AJOUTEE (TVA) DUE PAR LES ENTREPRISES MINIERES EN PHASE D’EXPLOITATION.
LE PRESENT COMMUNIQUE DETERMINE LE MECANISME DE CONSTATATION ET DE LIQUIDATION DE LA TAXE SUR LA VALEUR AJOUTEE A L’IMPORTATION DUE PAR LES ENTREPRISES MINIERES SUSVISEES, TEL QUE MIS EN PLACE PAR L’ARRETE ET L’INSTRUCTION SUSVISES.
AUX FINS DE L’ACCOMPLISSEMENT DES FORMALITES DE DEDOUANEMENT DES MARCHANDISES ADMISSIBLES A LA PROCEDURE SUSMENTIONNEE, LES CODES ADDITIONNELS CI-APRES, CREES DANS LE SYSTEME INFORMATIQUE DOUANIER (SYDONLA), DOIVENT ETRE UTILISES :
321: POUR LES BIENS INTERMEDIAIRES ET LES AUTRES CONSOMMABLES IMPORTES PAR LES ENTREPRISES MINIERES, AVANT LA SIXIEME ANNEE A COMPTER DE LA DATE DE L’OCTROI DU PERMIS D’EXPLOITATION ;
322 : POUR LES BIENS D’EQUIPEMENT IMPORTES PAR LES ENTREPRISES MINIERES AVANT LA. SIXIEME ANNEE A COMPTER DE LA DATE DE L’OCTROI DU PERMIS D’EXPLOITATION ; ET
326 : POUR LES BIENS IMPORTES PAR LES ENTREPRISES MINIERES, A PARTIR DE LA SIXIEME ANNEE A COMPTER DE LA DATE DE L’OCTROI DU PERMIS D’EXPLOITATION.
FAIT A KINSHASA, LE 12 AVRIL 2021